
有些话,外人说出来比自家人说更扎心。近日,美媒彭博社发了一篇深度报道,报道罕见地没有吹捧“印度替代中国”的老调,而是用洋洋洒洒几千字的篇幅、十几位业内人士的匿名采访,揭开了印度制造最不堪的遮羞布。
【牛皮与真相】
自莫迪上台以来,“印度制造”就成了某种国策,目标是让印度制造业占GDP的比重冲到25%。结果,莫迪执政几年下来,这个比例却从2010年的17%,一路掉到了2024年的13%。口号喊得越响,印度制造就越退步。
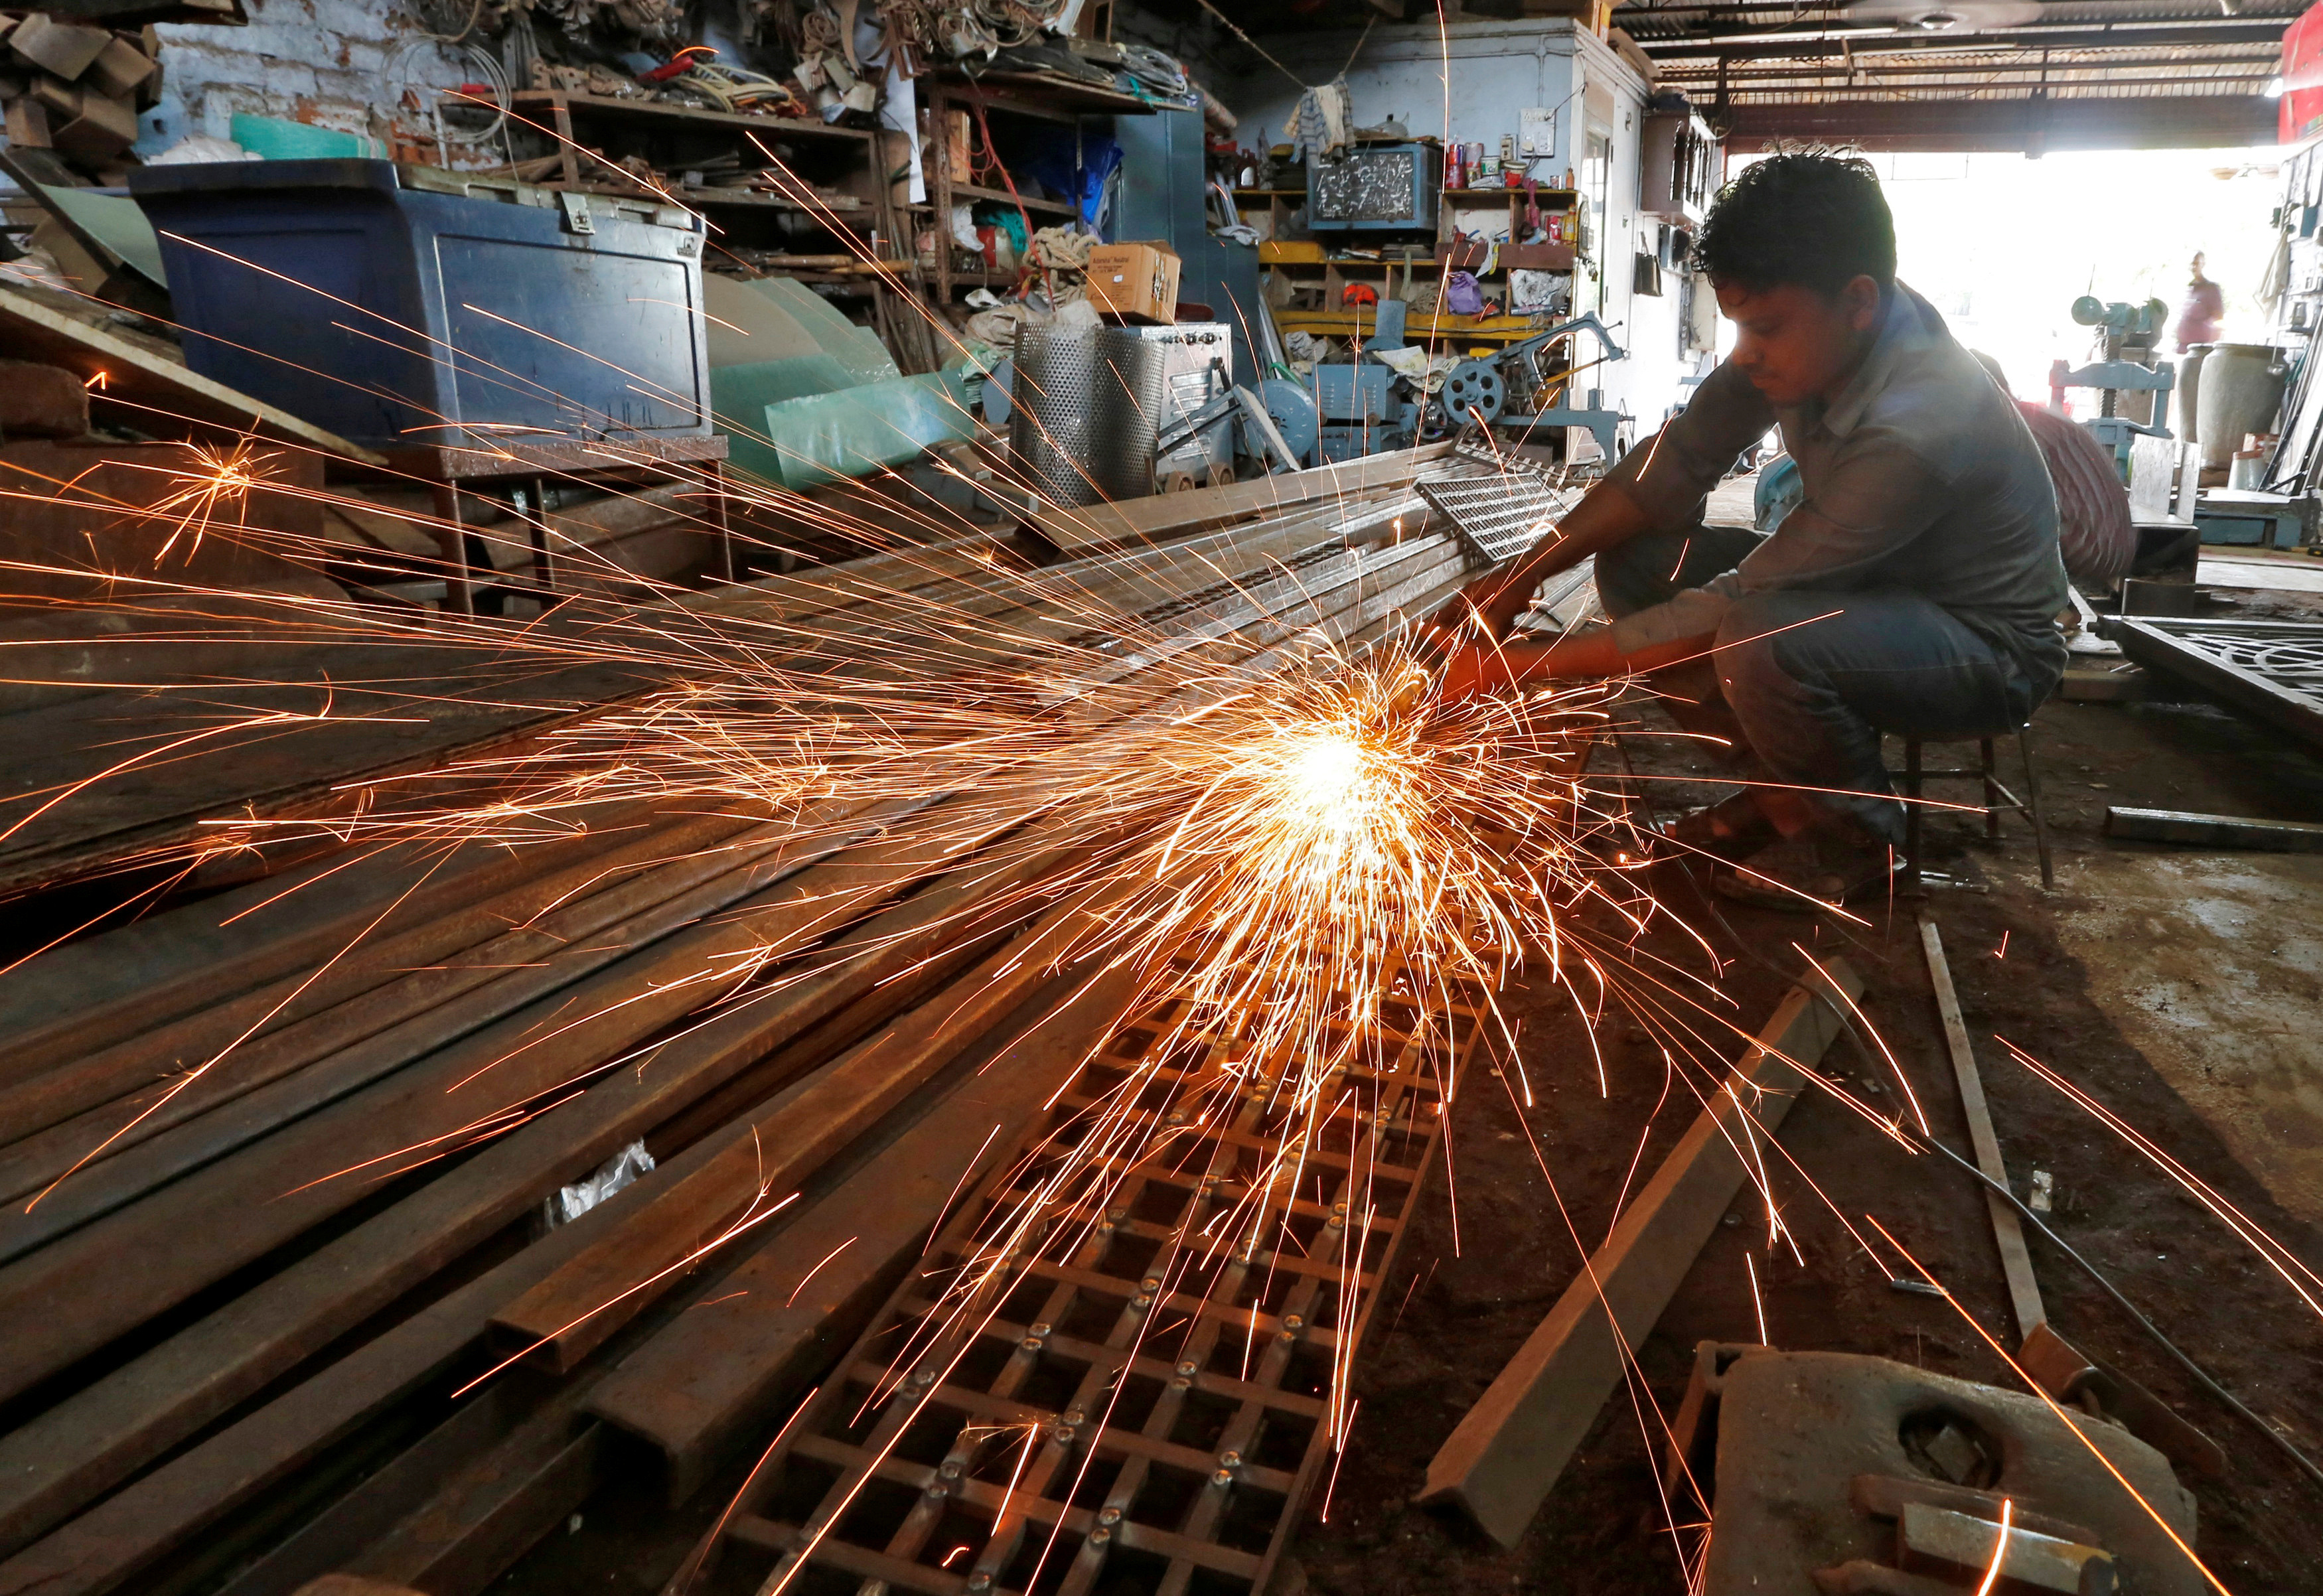
在电池领域,印度制造的“虚胖”是最为明显的。几年前,莫迪政府划拨了20亿美元,搞了个所谓的生产激励计划(PLI),号称要在国内建成50吉瓦时的电池产能。印度的企业们也跟着吹,说自己正在建设178吉瓦时的超级产能。虽然听着吓人,如果只统计已投产、能商业化生产的产能,印度178吉瓦时的说法基本是虚构的。真实数字其实只有1吉瓦时。印度的实际建设成果,连吹嘘目标的零头都不到。
PLI计划前前后后搞了5年,截至去年10月,实际投产产能仅1.4吉瓦时。5年时间,达成率仅2.8%。被印度合作方折磨怕了的韩国现代,干脆直接提桶跑路,连第一轮中标的20吉瓦时配额都不要了。
目前,印度市场上几乎所有的电动车,用的都是进口电池芯。过去几年,印度锂电池进口额飙升2.5倍,高达30亿美元。其中75%来自中国。这就是所谓“印度制造”的真相。从电芯到配方,从设备到工艺,离开中国供应链,印度甚至连一块能用的国产电池都攒不出来。
【日韩太贵,自己不会,中国不卖】
面对这种情况,印度企业并没有选择坐以待毙。以信实工业为代表的印企一直在想替代方案。在中国收紧技术出口之后,信实把目光转向了日韩。结果一算完账,信实脸都绿了。因为日韩的技术许可费,是中国的2到3倍。生产线的运营成本也要高出30%到50%。
更关键的是,中国电池供应链的核心优势不是便宜,而是在达到高技术的同时还能保持相对较低的成本。同样一块磷酸铁锂电芯,中国能把成本压到全球最低,性能还排进第一梯队。日韩能提供技术,但给不了这个性价比。
另外一家印企JSW集团更惨。它们跟4家中国电池企业谈技术合作,一家接一家陷入僵局。跟中国小型企业谈,又担心质量问题。无奈之下,JSW最后只能公开喊话:“如果我们要把经济提升到新水平,就必须与中国建立联系。”JSW鼓励旗下所有制造部门的员工都去中国学习,能学多快学多快。
虽然印企的态度很诚恳,但中国的技术出口红线不看你的态度。2024年底,中国把磷酸铁锂、磷酸锰铁锂等锂电池核心材料制备技术,正式纳入限制出口范畴。这一刀,切的就是印度最眼馋的那块肉。
过去印度要求中企必须合资才能进印度市场,参与政府合同要过层层政治审批,想用“市场换技术”的老套路,先把中国技术骗进来再说。结果中国不接招了。技术不卖,配方不给,合资可以,核心技术免谈。
【印度的病根子,不是被中国卡脖子】
彭博社这篇报道最一针见血的地方,不是指出了印度对中国的依赖,而是点破了印度制造的根本病灶,即缺乏自主创新的勇气。中国在电池技术上的领先,是几十年持续投入、几代工程师日夜攻关的结果。从矿产提炼到正负极材料,从电解液配方到生产设备国产化,中国把整条产业链从头啃到尾。
而印度呢?印度从来没想过自己挖矿、自己提炼、自己研发配方。印度现在也想搞稀土永磁铁,这是电动机的心脏。中国在这块技术上的布局,从一开始就是体系化的长远规划。印度呢?从来没动过自己从零研发的念头,就等着哪家外国公司自投罗网,“技术转让”。一言蔽之:只想摘桃,不想种树。
这就是为什么,尽管印度在手机组装产业上小有成就,但翻开里子一看,高附加值零部件和专用生产设备,依然牢牢攥在中国手里。组装线可以搬走,但灵魂是搬不走的。印度虽然能拿到产品,但拿不到尖端技术,这让印度在构建复杂产业体系时,始终像个空壳。
【窗口期正在关闭】
如果美国真想扶持印度取代中国的制造地位,印度首先要做的不是跟中国脱钩,而是深度融入中国的供应链网络。但现实是,中国现在已经不需要靠出卖技术换市场了。百年变局之下,技术主权高于一切。
中国占全球动力电池60%的市场,负极材料92%,电解液86%,隔膜70%。储能电池出货量市占率高达83.3%。这些数字意味着什么?意味着利润最厚的那一层,已经留在了中国;意味着全球电动化的命脉,掐在中国手里;意味着那个用市场换技术的时代,已经翻篇了。
现在是别人想用市场换中国的技术,而中国选择了不给。印度制造要想摆脱空壳的命运,出路只有一条,那就是自己下场,从最基础的研发做起,从最笨的试错开始,用几十年时间把该补的课补上。
但问题是,谁会给印度那么多的时间呢?窗口期正在关闭。等到中国把全产业链的技术壁垒垒到天上去,后来者连仰望的资格都没有。到那时候,印度制造的牛皮,怕是连吹都吹不响了。
文 | 欧阳立祯 硕士研究生、美国注册管理会计师CMA,高级会计师
旺源配资提示:文章来自网络,不代表本站观点。